Empréstimo no Fim do Ano: Quando Vale a Pena pra Limpar o Nome ou Fazer Renda Extra no Natal
13º na conta e Black Friday chegando: veja quando o empréstimo ajuda a limpar o nome ou turbinar as vendas de Natal, e quando é cilada.

A contagem regressiva para o fim do ano já começou. Muita gente já viu a primeira parcela do 13º salário cair na conta e, para quem ainda não recebeu, as empresas têm até 30 de novembro para fazer o depósito. A segunda parcela vem logo depois: como o dia 20 de dezembro cai num domingo este ano, ela deve ser paga até 18 de dezembro.
E, no meio disso tudo, ainda tem a Black Friday. Nessa correria, muita gente vive um destes dois momentos:
- quem quer quitar uma dívida atrasada, limpar o nome e voltar a ter crédito;
- quem trabalha por conta própria e precisa de um empurrãozinho para comprar mercadoria e vender mais no Natal.
Mas será que pegar um empréstimo agora, somado ao 13º, é um bom negócio ou é cilada? A resposta é: depende do que você vai fazer com esse dinheiro. Bora ver como tomar a decisão certa sem cair em armadilha!
Quando o empréstimo é seu amigo
Empréstimo nunca deve servir para comprar por impulso aquilo que você não vai conseguir pagar depois. Mas ele pode ser um ótimo remédio financeiro em três situações bem comuns nesta época do ano:
1. Para trocar dívidas caras por uma parcela mais barata
Se você está enrolado com cheque especial, rotativo do cartão ou contas atrasadas, saiba que os juros dessas dívidas estão entre os mais altos do mercado. A estratégia aqui é simples: use o 13º para abater o que der e, se faltar, pegue um empréstimo com taxa menor para quitar o restante à vista (muitas vezes com desconto, já que os credores costumam facilitar a negociação no fim do ano). O resultado é nome limpo e uma única parcela fixa que cabe no bolso.
A regra de ouro: o empréstimo novo só vale a pena se a taxa dele for menor do que a das dívidas que você vai quitar. Trocar seis por meia dúzia não resolve nada.
2. Para resolver uma emergência de verdade
Consertar o carro ou a moto que você usa para trabalhar, trocar a geladeira que parou de vez ou fazer um reparo urgente em casa antes das chuvas de verão. Emergência é aquilo que não dá para adiar sem um prejuízo maior, e não aquela oferta “imperdível” que apareceu no celular.
3. Para investir no seu negócio e vender mais no Natal
Para quem empreende, dezembro costuma ser o mês mais forte do ano. Faz sentido pegar crédito para comprar mercadoria se você já sabe que aquele produto vende. Antes de contratar, responda com sinceridade:
- Quanto eu vou vender, sendo realista? (Use as vendas do Natal passado como base.)
- Quanto de lucro sobra por item depois de pagar custo, embalagem e entrega?
- Esse lucro paga as parcelas com folga, mesmo se eu vender menos do que espero?
Se as três respostas fecham, o empréstimo vira ferramenta de crescimento. Dica extra: prefira produtos que saem rápido e compre em lotes menores. Estoque parado em janeiro é dinheiro preso.
Quando é melhor esperar
Ligue o sinal de alerta se:
- o dinheiro vai para compras da Black Friday que não são necessárias;
- a parcela só cabe no orçamento se “tudo der certo” nos próximos meses;
- você quer pegar um empréstimo para pagar outro sem diminuir os juros;
- o plano de vendas está só na cabeça, sem nenhum número;
- você não sabe quanto o empréstimo vai custar no total.
Se marcou algum item, vale segurar a decisão e reorganizar o orçamento primeiro.
Antes de contratar, confira 4 coisas
- CET (Custo Efetivo Total): é ele que mostra o custo real do empréstimo, somando juros, tarifas, impostos e seguros. Compare sempre o CET, não só a taxa de juros.
- Parcela com folga: some todas as suas contas fixas do mês e veja se a parcela cabe sem apertar.
- Prazo: prazo maior deixa a parcela menor, mas você paga mais juros no total. Escolha o menor prazo que caiba no seu bolso.
- Quem está oferecendo: contrate só pelos canais oficiais e desconfie de quem pede depósito antecipado para “liberar” o crédito. Empresa séria não cobra nada antes de liberar o dinheiro.
Por que o consignado CLT pode ser uma boa opção
Se você trabalha com carteira assinada, o Empréstimo Consignado CLT costuma ter juros menores do que o cheque especial e o rotativo do cartão. Isso acontece porque as parcelas são descontadas direto do salário, o que dá mais segurança para quem empresta e, por isso, a taxa tende a ser mais baixa. É uma alternativa interessante para quem quer trocar várias dívidas caras por uma parcela só.
Fica de olho
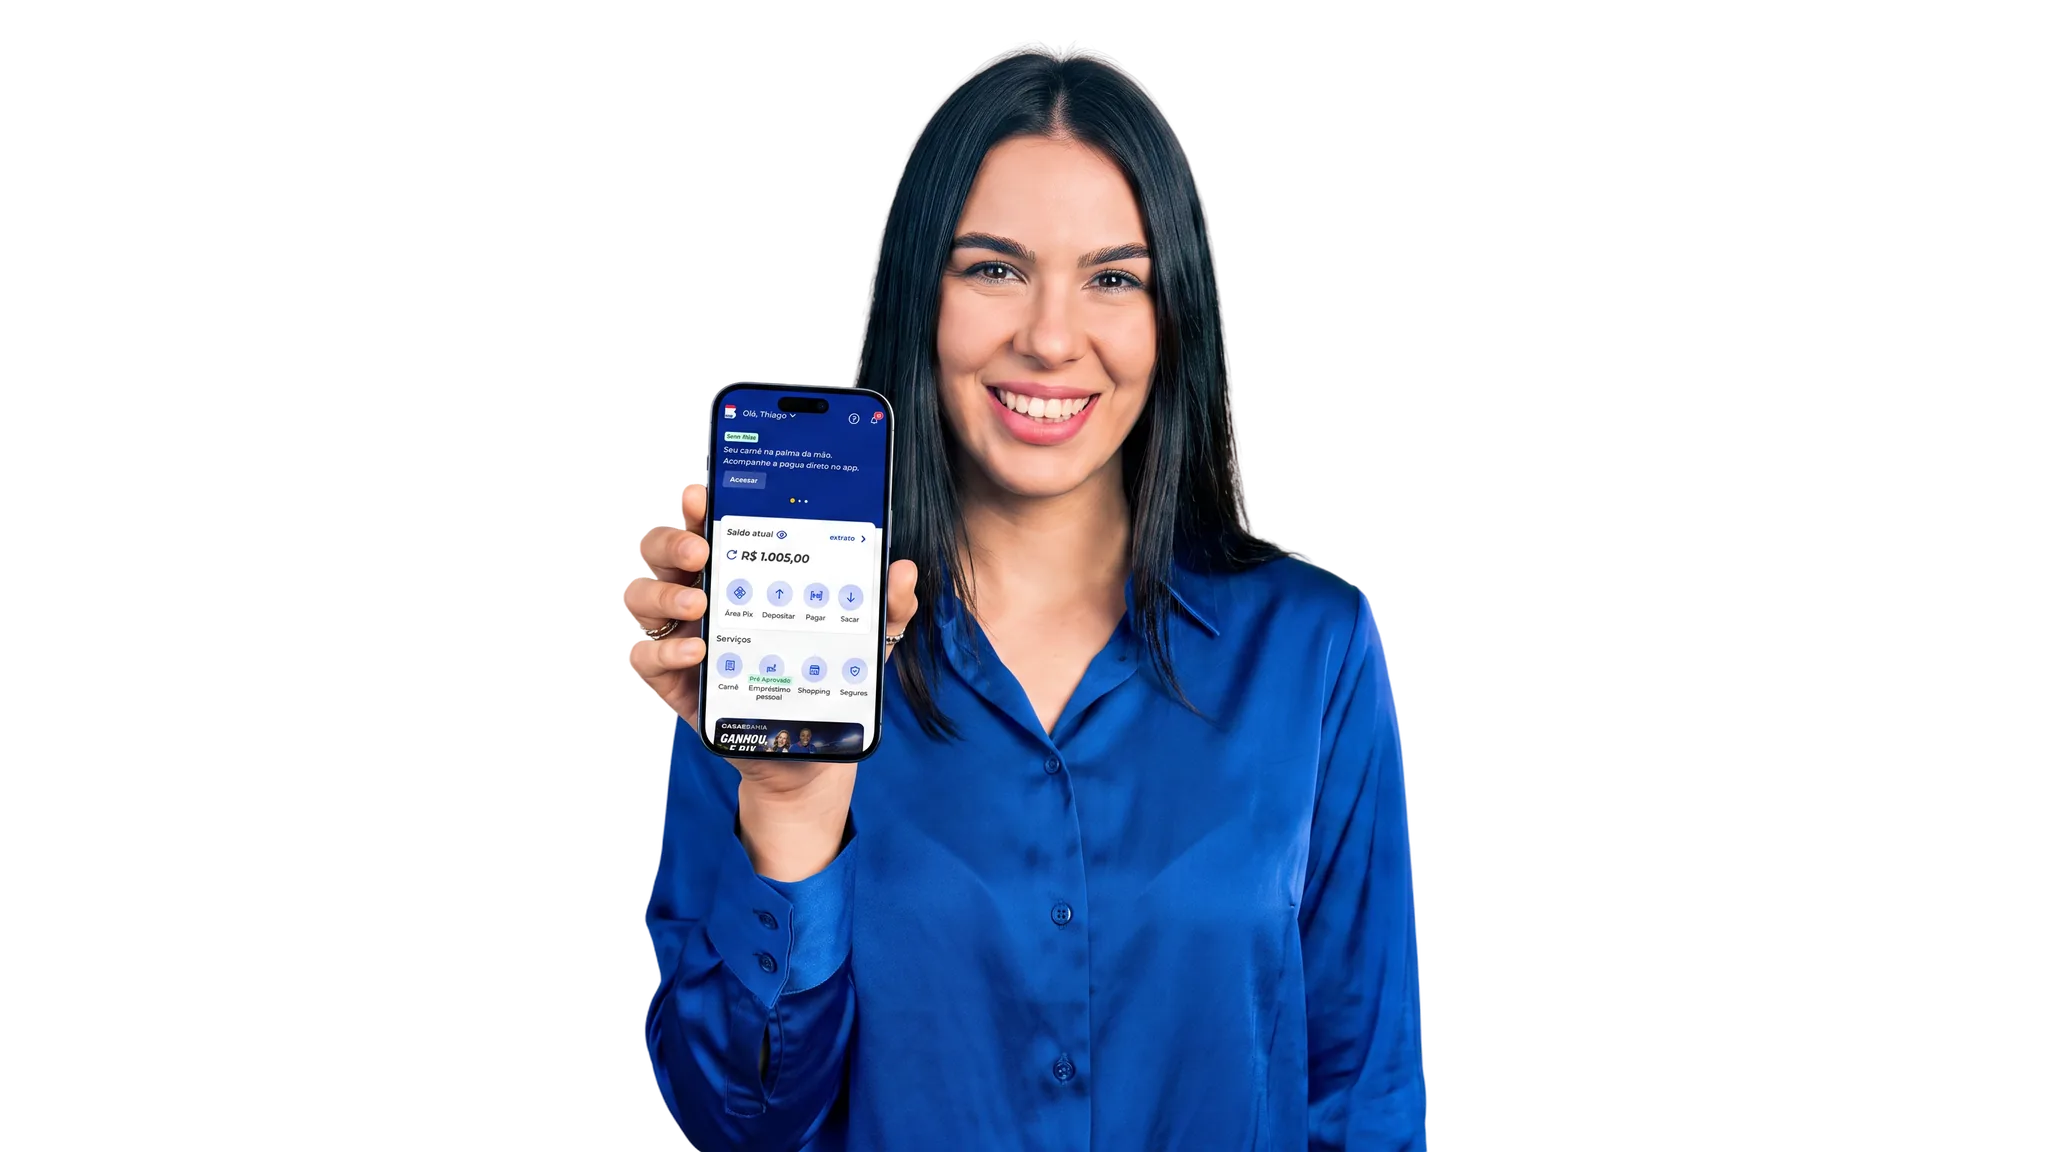
Empréstimo bom é aquele com objetivo claro, parcela que cabe no bolso e custo total que você conhece. Quer trocar dívidas caras por uma parcela que cabe no seu orçamento? No app Casas Bahia Pay você simula o Empréstimo Consignado CLT e confere as condições pra você. Crédito sujeito a análise.